
Nueva normativa sobre la compra de maquinaria en Bolivia: exención del IVA
El Decreto Supremo N° 5709 establece condiciones para la exención del IVA en la compra de maquinaria y otros insumos en el mercado interno, beneficiando a sectores productivos específicos.
El Decreto Supremo N° 5709 regula la exención del Impuesto al Valor Agregado (IVA) y el Gravamen Arancelario para la importación y venta de maquinaria y otros insumos, conforme a lo establecido en la Ley N° 1755. Esta normativa es parte de un esfuerzo por fomentar el desarrollo de sectores productivos clave en Bolivia.
Una de las principales interrogantes que surge con esta normativa es si la exención se aplica solo a las importaciones o también a las compras locales. El decreto aclara que sí habrá una exención del IVA para ciertas ventas en el mercado interno, aunque bajo la condición de que se trate de la primera venta realizada por el importador.
Sectores beneficiados por la exención del IVA
- Agropecuario
- Industrial
- Construcción
- Transporte
- Minería
El Decreto menciona que la exención del IVA se aplica únicamente a la primera venta efectuada por el importador de maquinaria y otros bienes que se encuentren en el listado del anexo del decreto. Por lo tanto, no todas las compras de maquinaria en Bolivia estarán exentas del impuesto, solo aquellas que cumplan con los requisitos establecidos.
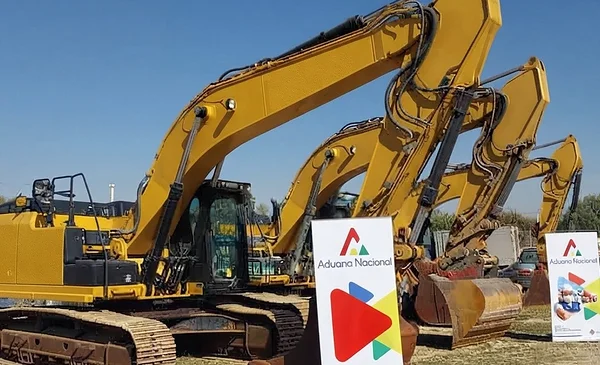
El anexo incluye una variedad de maquinaria pesada y equipos, tales como topadoras, excavadoras, y maquinaria destinada a agricultura, construcción y minería. También se contemplan drones y equipos para la industria lechera, entre otros insumos.
Requisitos para la facturación
Es importante destacar que, aunque la venta esté exenta del IVA, el vendedor debe emitir una factura o documento equivalente. Sin embargo, esta facturación no otorgará derecho a crédito fiscal, como se indica en la normativa.
La validez de esta exención tributaria se establece por un periodo de cinco años, bajo la supervisión del Ministerio de Economía y Finanzas Públicas.